La forma de cargar plata en una plataforma de juego habilitada en Argentina define tres cosas al mismo tiempo: cuánto tarda en acreditarse, cuánto se puede mover por operación y —lo que casi nadie anticipa— cómo se va a poder cobrar después. Elegir el método de depósito es, en los hechos, elegir el método de retiro.
Esta página reúne los medios disponibles en el mercado argentino, sus mínimos y topes reales, los plazos declarados por cada operador, y las reglas que hacen que un retiro se trabe.
Cómo cobra cada plataforma y qué exige antes de pagar
Los plazos y los mínimos de esta lista son los que publica cada plataforma en sus propias condiciones. Donde no hay nada publicado también se dice, porque la ausencia de un plazo de acreditación es en sí misma una respuesta.
Las tres reglas que gobiernan todo
Antes de cualquier detalle de método, hay tres condiciones que se repiten en todas las plataformas habilitadas del país. Conocerlas evita la mayoría de los problemas de cobro.
| Método | Titularidad exigida | Sirve para cargar | Sirve para cobrar |
|---|---|---|---|
| Transferencia bancaria | CBU o CVU a nombre del titular | Sí | Sí |
| Billetera virtual | Cuenta a nombre del titular | Sí | Sí |
| Tarjeta de débito | A nombre del titular | Sí | No: el cobro vuelve por transferencia |
| Tarjeta de crédito | A nombre del titular | Según el operador | No |
| DEBIN | Cuenta a nombre del titular | Sí | No |
| Efectivo en caja o agencia | Presencial, con DNI | Sí | Sí, en el mismo circuito |
1. Titularidad: todo a tu nombre
La cuenta bancaria, la billetera virtual y la tarjeta tienen que estar a nombre del titular de la cuenta de juego. No hay excepciones por parentesco, ni por convivencia, ni por poder notarial.
El efecto práctico es asimétrico y por eso duele. Una transferencia enviada desde la cuenta de un familiar puede no acreditarse en absoluto —caso de Playcet, donde el requisito de titularidad se aplica también al depósito— o puede acreditarse sin problemas y después trabar el retiro, que es la peor combinación posible: el dinero entra y no sale.
No es una política discrecional del operador. Responde a la normativa antilavado, y en el momento del retiro varias plataformas exigen además una declaración jurada de que los datos personales son exactos y están actualizados, conforme a la Resolución 35/2023 de la Unidad de Información Financiera.
2. Simetría: el canal de salida sigue al de entrada
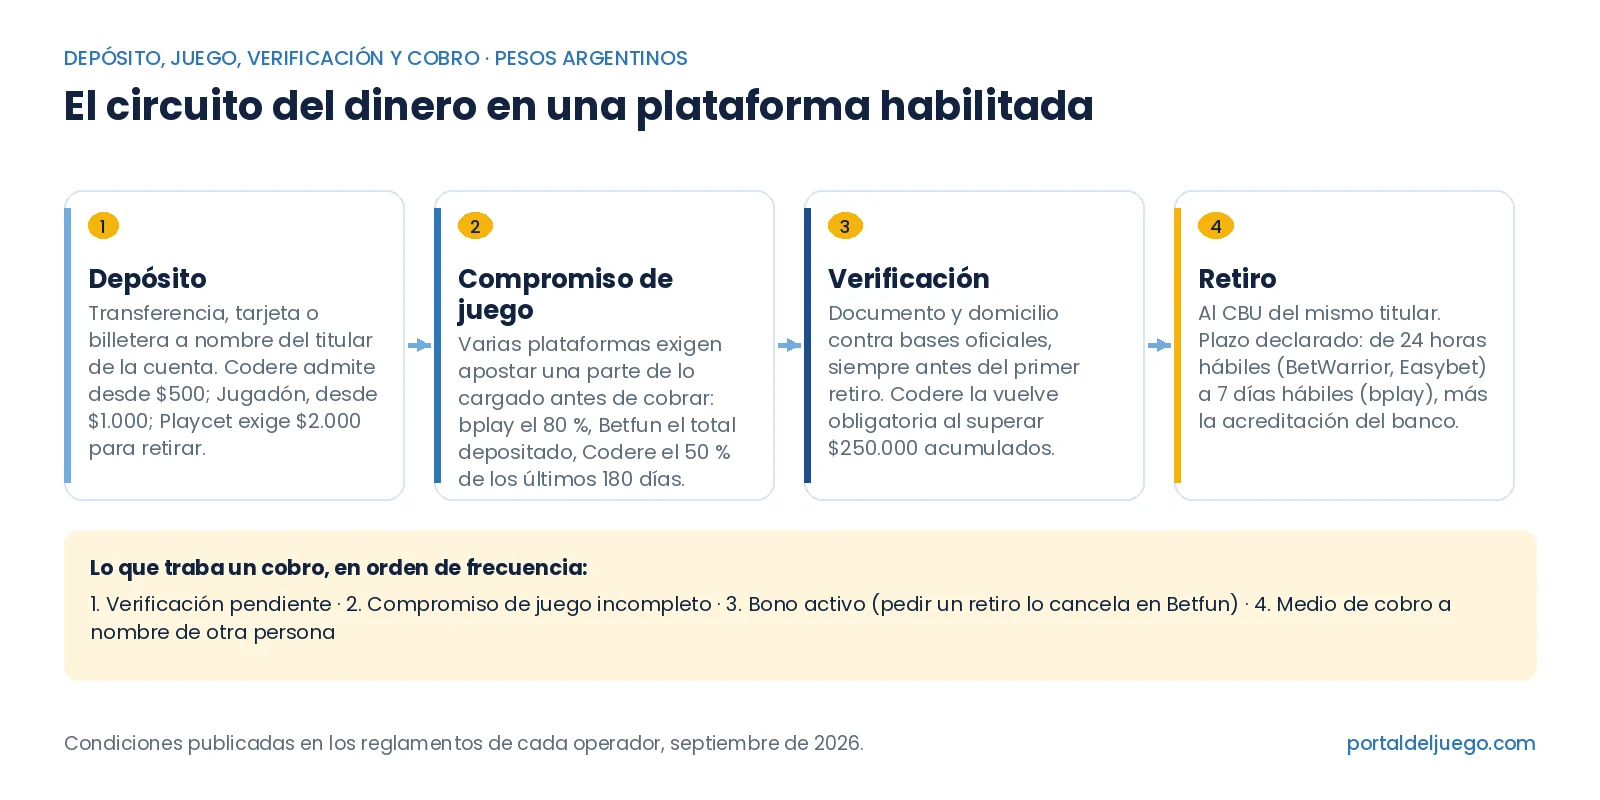
Los depósitos hechos en efectivo solo pueden retirarse en efectivo. Los depósitos bancarizados —transferencia, débito inmediato o tarjeta de débito— habilitan el retiro por transferencia. No hay conversión de un canal al otro.
Es explícito en Playcet, en bplay y en la práctica de todas las plataformas con red física. En las que operan solo con medios digitales, la regla toma la forma de «el retiro se procesa por el mismo medio del depósito siempre que sea posible», como declara BetWarrior.
La consecuencia para el jugador es concreta: quien vive lejos de una sala y carga en efectivo aprovechando un viaje va a tener que volver a una caja para cobrar. Conviene decidirlo antes de la primera carga.
3. Verificación: se pide para retirar, no para depositar
Ninguna plataforma habilitada exige verificación de identidad para cargar plata; todas la exigen antes del primer retiro. La lógica es directa: el objetivo es asegurar que el dinero salga hacia el titular legítimo de la cuenta.
La profundidad varía. Algunas piden foto del DNI de frente y dorso. Otras suman verificación facial con prueba de vida, que exige movimientos de cabeza frente a la cámara para descartar que se esté presentando una fotografía, y puede demorar hasta veinticuatro horas en aprobarse. En la Ciudad de Buenos Aires la certificación de LOTBA obliga además a revalidar la biometría cada doce meses: quien no revalida deja de poder retirar hasta hacerlo.
El consejo es siempre el mismo: completar la verificación el primer día, aunque todavía no haya nada para cobrar. Es el eslabón que más demora del circuito, y su plazo se suma al del retiro en lugar de correr en paralelo.
Transferencia bancaria
Es el método más extendido, el de topes más altos y el que menos costos agrega. Se opera desde el homebanking o la billetera, usando el CVU o el alias de la plataforma, y varias permiten escanear un código QR para evitar el tipeo del CBU, que es donde se cometen los errores que después obligan a un trámite de recupero.
Los números concretos del mercado:
- Betfun: mínimo mil pesos, máximo cuatro millones por operación.
- Playcet: mínimo de un centavo, en la práctica ninguno.
La acreditación es inmediata, con la salvedad de que puede sufrir demoras según la operatividad del sistema bancario, especialmente fuera de horario y los fines de semana largos.
La preorden, el paso que más consultas genera
En algunas plataformas, depositar por transferencia no es simplemente mandar plata al CBU. Hay un paso previo obligatorio: la preorden, que se genera desde la cuenta indicando el monto exacto que se va a transferir, para que el sistema pueda identificar el pago y acreditarlo.
El orden importa: primero se genera la preorden, después se transfiere por ese mismo importe. Ver el alias y el CBU en pantalla forma parte del proceso y no significa que haya que transferir otra vez.
Si el monto no coincide —por redondeo, o por una comisión inesperada—, la solución no es volver a transferir. Se genera una nueva preorden con el importe exacto que efectivamente se envió y se esperan unos minutos a que el sistema concilie la operación. Repetir la transferencia solo duplica el problema.
En otras plataformas la solicitud de depósito tiene vigencia limitada: en Playcet caduca a las veinticuatro horas si no se completa, y hay que generar una nueva. El dinero no se pierde, la solicitud queda sin efecto.
Billeteras virtuales
Mercado Pago es la billetera aceptada por prácticamente todas las plataformas habilitadas, y admite tres modalidades distintas que conviene no confundir: dinero disponible en cuenta, tarjeta de débito asociada y tarjeta de crédito asociada. Los topes cambian mucho entre ellas.
En Betfun, por ejemplo, el dinero en cuenta de Mercado Pago tiene el mismo tope que la transferencia bancaria —cuatro millones por operación—, mientras que las tarjetas quedan limitadas a doscientos mil pesos por transacción y seiscientos mil acumulados por día. La diferencia de veinte a uno no es caprichosa: la transferencia tiene trazabilidad bancaria directa y la tarjeta pasa por un procesador con reglas antifraude propias.
Más allá de Mercado Pago, la oferta se amplía bastante en algunas plataformas. bplay acepta Modo, Personal Pay, Claro Pay, Ualá, NaranjaX y Total Coin, además de la tarjeta Cabal. Es la lista más larga del mercado local y resuelve un problema real: buena parte de las plataformas se limita a transferencia y una billetera, lo que obliga a mover dinero entre aplicaciones antes de poder cargar.
BetWarrior suma Astropay y el pago por QR, que permite cargar desde la aplicación del banco sin copiar datos.
Tarjetas de débito y crédito
El flujo habitual redirige a un sitio de pago externo a la plataforma, donde se carga la tarjeta la primera vez y se paga. La acreditación es inmediata si la transacción resulta exitosa, y la tarjeta debe estar a nombre del titular.
Los mínimos son más altos que en transferencia: dos mil pesos en Playcet, mil en Betfun. Y los topes, como se dijo, son sensiblemente menores.
Sobre la tarjeta de crédito corresponde una advertencia que no aparece en ningún banner: cargar contra crédito convierte el saldo de juego en deuda con interés si el resumen no se paga completo. Es el único método que puede seguir costando dinero después de que la sesión terminó, y el interés de una financiación de tarjeta en Argentina supera holgadamente cualquier retorno esperable de un juego de azar.
Esa advertencia vale doble en un escenario específico: usar crédito para recuperar una pérdida. Es la combinación que convierte una mala sesión en una deuda, y es el patrón que las líneas de asistencia identifican como la señal más clara de juego problemático.
DEBIN
El débito inmediato bancario es un mecanismo que debita la cuenta del cliente previa autorización, adherida por única vez al momento de la operatoria. Se opera eligiendo la opción de bancos e ingresando CUIT o CUIL y CBU.
En Playcet el mínimo es de dos mil pesos y la acreditación inmediata. Su ventaja frente a la transferencia manual es que no hay que salir de la plataforma ni copiar datos; su desventaja es que exige adhesión previa, lo que agrega un paso la primera vez.
Efectivo: quién lo acepta y cómo funciona
Es la vía que no tiene equivalente digital y la que más diferencia a unas plataformas de otras. Solo la ofrecen los operadores con red física detrás.
- Betfun: cajas del Hipódromo Argentino de Palermo, en la Ciudad de Buenos Aires, todos los días las veinticuatro horas. El depósito se hace en el mostrador; el retiro se solicita antes por correo y después se pasa a buscar.
- Playcet: dieciocho salas distribuidas por Córdoba, desde Alta Gracia y Villa Carlos Paz hasta Río Cuarto, Villa María, San Francisco, La Falda, Cosquín, Morteros, Mina Clavero, Embalse, Corral de Bustos, Laboulaye, General Roca, Cruz Alta, Miramar y Almafuerte. Depósito sin monto mínimo, con DNI, acreditación inmediata.
- Casino Club Online: agencias y cajas de casino en Santa Cruz, Chubut, Río Negro, La Pampa y Misiones. La red de agencias es la única que llega a localidades sin sucursal bancaria a mano.
- bplay: carga presencial en el Casino Trilenium, en el norte del conurbano bonaerense.
Para quién sirve realmente: para quien cobra en efectivo, para quien no quiere que los movimientos de juego aparezcan en su resumen bancario, para quien necesita el dinero un domingo a la madrugada, y para quien vive en una localidad donde la agencia es el punto de contacto financiero cotidiano. Para quien opera con transferencia sin fricción, es una función que nunca va a usar.
Los topes del retiro en efectivo
Hay umbrales que conviene conocer antes de solicitar. En Playcet, hasta quinientos mil pesos acumulados diarios el retiro es directo: se va a la caja de la sala elegida con el DNI. Por encima de esa cifra la solicitud requiere aprobación previa, notificada dentro de las veinticuatro horas hábiles.
Ese umbral tiene una implicancia práctica para premios grandes: si el monto queda por debajo del tope diario se evita el trámite entero, así que vale hacer la cuenta antes de enviar la solicitud.
Retiros: plazos reales por operador
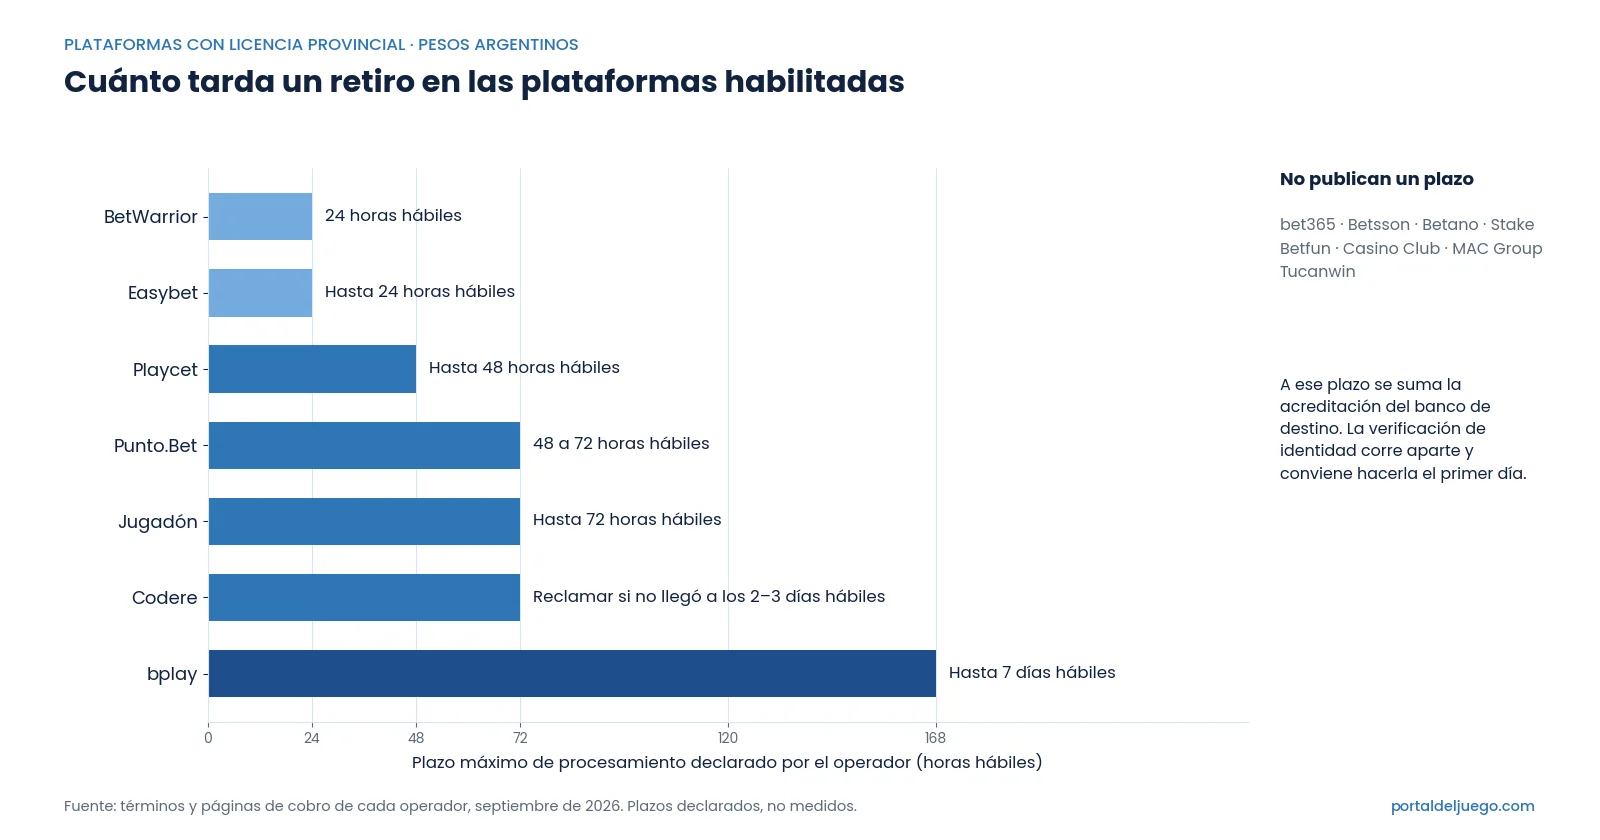
Es el dato que más define la experiencia y el que menos operadores publican. Los plazos declarados en el mercado argentino:
| Operador | Plazo o condición declarada |
|---|---|
| BetWarrior | 24 horas hábiles |
| Playcet | Hasta 48 horas hábiles; mínimo $2.000 |
| bplay | Hasta 7 días hábiles |
| Betfun | Sujeto a verificación y a que lo apostado alcance el total depositado |
| Casino Club | Según el canal: transferencia, agencia o caja de sala |
- BetWarrior: veinticuatro horas hábiles de procesamiento, con estado consultable desde el perfil y notificación por correo al completarse.
- Playcet: hasta cuarenta y ocho horas hábiles entre las comprobaciones internas y la transferencia.
- bplay: hasta siete días hábiles desde la solicitud.
Hay que leer las dos palabras completas. Hábiles significa que un retiro solicitado un viernes a la tarde puede resolverse recién el martes. Y procesar no es lo mismo que acreditar: una vez que el operador libera la operación, el dinero todavía tiene que pasar por el banco o la billetera de destino, y ese tramo depende de la entidad. Un retiro puede estar procesado en veinticuatro horas y acreditado dos días después sin que nadie haya incumplido nada.
Un detalle poco conocido y muy útil: en varias plataformas los fondos quedan reservados al enviar la solicitud, es decir, salen del saldo jugable mientras corren las comprobaciones. Eso tiene una lectura positiva poco evidente: solicitar el retiro es la forma más efectiva de proteger una ganancia de uno mismo, porque el dinero deja de estar disponible para volver a apostarlo. En Playcet, además, la solicitud se puede cancelar mientras la transferencia no se haya realizado.
Por qué un retiro no se habilita
Casi siempre la causa es una de estas cinco, y ninguna es un problema técnico:
- El saldo es de bono, no real. Mientras el requisito de apuesta de una promoción no se cumple, ese saldo no es retirable. Es la causa número uno.
- La verificación no está aprobada, o venció la revalidación anual de biometría donde se exige.
- La cuenta de destino no es del titular.
- No se jugó lo suficiente. Varias plataformas exigen haber apostado al menos el total depositado antes de habilitar un retiro. bplay va más lejos y fija un compromiso de apostar el ochenta por ciento de lo depositado, con la posibilidad de descontar del retiro los costos de procesamiento si no se cumple.
- El monto está por debajo del mínimo, que suele ser de dos mil pesos.
Y una regla que sale cara si se ignora: en varias plataformas un retiro parcial o total del saldo real cancela automáticamente cualquier bono activo y el saldo asociado. Sacar veinte mil pesos con un bono a medio liberar borra ese bono completo, no una parte proporcional. Quien tiene una promoción en curso debería decidir primero si la va a liberar o abandonar, y recién después mover dinero.
Cambiar el CBU registrado
En varias plataformas no se hace desde el perfil. Hay que enviar la solicitud por correo desde la misma dirección con la que se registró la cuenta, y solo se admite una cuenta bancaria o billetera a nombre del titular.
Es un control antifraude razonable, pero conviene tenerlo presente por un motivo práctico: si cambiás de banco o perdés acceso al correo de registro, el trámite se complica justo cuando hay saldo esperando. Registrar de entrada una cuenta que no vayas a cerrar y un correo al que mantengas acceso ahorra ese problema.
Qué pasa con el saldo si dejás de jugar
Es el apartado que nadie mira al registrarse y que tiene consecuencias patrimoniales concretas.
En Betfun, la cuenta se suspende automáticamente tras trescientos sesenta y cinco días de inactividad. No es una sanción: se recupera escribiendo a atención al cliente desde el correo de registro.
En bplay el régimen es más severo: doce meses de inactividad suspenden la cuenta y, si pasan otros doce meses sin reactivarla, se cierra y los fondos se transfieren a la autoridad de aplicación. Dos años parece mucho tiempo, pero es exactamente el escenario de quien jugó un par de meses, se aburrió y dejó un saldo chico olvidado.
La conclusión es simple: si vas a dejar de usar una cuenta, retirá el saldo antes en lugar de dejarlo ahí.
Cómo elegir el método según tu caso
Resumido en decisiones concretas:
- Si movés montos altos, transferencia bancaria o dinero en cuenta de billetera: son los únicos canales con topes de millones por operación.
- Si querés que el juego no aparezca en tu resumen bancario, efectivo en mostrador, sabiendo que también vas a cobrar en efectivo.
- Si necesitás el dinero fuera de horario bancario, efectivo en una caja abierta las veinticuatro horas.
- Si querés el trámite más simple posible, la billetera que ya usás, cuando la plataforma la acepte: evita mover fondos entre aplicaciones.
- Si estás pensando en tarjeta de crédito, la respuesta es no. Es el único método que puede seguir costando dinero después de que terminó la sesión.
Preguntas frecuentes
¿Puedo depositar desde la cuenta de un familiar?
No. La cuenta, la billetera y la tarjeta deben estar a nombre del titular de la cuenta de juego. Según la plataforma, la transferencia directamente no se acredita o se acredita y después traba el retiro.
¿Puedo cargar en efectivo y cobrar por transferencia?
No. Lo cargado en efectivo solo se retira en efectivo. El retiro por transferencia exige que los depósitos hayan ingresado por transferencia, DEBIN o tarjeta de débito.
Hice la transferencia y el dinero no aparece, ¿qué hago?
Si la plataforma usa preorden, lo más probable es que el importe no coincida con el transferido. La solución es generar una nueva preorden con el monto exacto que enviaste y esperar unos minutos, nunca volver a transferir.
¿Cuál es el depósito mínimo?
Depende del operador y del método. Va desde ningún mínimo para el efectivo en mostrador, hasta mil pesos como piso general en Betfun y dos mil pesos para tarjeta de débito y DEBIN en Playcet.
¿Cuánto puedo depositar por operación?
Por transferencia bancaria o dinero en cuenta de billetera, hasta cuatro millones de pesos por operación en Betfun. Con tarjeta, doscientos mil por transacción y seiscientos mil acumulados por día.
¿Por qué me piden documentos para retirar y no para depositar?
Porque la verificación busca asegurar que el dinero salga hacia el titular legítimo y cumplir la normativa antilavado. Los depósitos se acreditan automáticamente; los retiros requieren identidad confirmada.
¿Retirar cancela mi bono activo?
En varias plataformas sí: un retiro parcial o total del saldo real cancela el bono y su saldo asociado por completo. Conviene decidir si vas a liberar la promoción antes de mover dinero.
¿Cada cuánto hay que revalidar la identidad?
Donde se exige verificación biométrica, cada doce meses por disposición del regulador porteño. El operador avisa antes del vencimiento, y sin la revalidación no se procesan retiros.
¿Qué pasa si dejo la cuenta con saldo y no la uso más?
Se suspende por inactividad al año. En algunas plataformas, si pasan otros doce meses sin reactivarla, la cuenta se cierra y los fondos se transfieren a la autoridad de aplicación. Lo correcto es retirar el saldo antes de dejar de jugar.
¿Conviene usar tarjeta de crédito?
No. Convierte el saldo de juego en deuda con interés si el resumen no se paga completo, y el costo de esa financiación supera cualquier retorno esperable de un juego de azar. Usarla para recuperar una pérdida es el peor escenario posible.
¿Se puede jugar al casino con Mercado Pago?
Sí, en las plataformas habilitadas que aceptan billeteras virtuales a nombre del titular; BetWarrior, por ejemplo, admite Mercado Pago y el pago con QR desde la billetera. El retiro vuelve a un medio con la misma titularidad.
¿Qué es el rollover y por qué afecta al retiro?
Es el requisito de apuesta de un bono: las veces que hay que apostar el importe bonificado —o el depósito más el bono— antes de poder retirar. Mientras no se cumple, el saldo del bono no se cobra y, en varias plataformas, pedir un retiro lo cancela.